Planejamento sucessório é a organização, ainda em vida, de como o patrimônio será transmitido aos herdeiros. Ele combina instrumentos como testamento, doação em vida, holding familiar e previdência privada, respeita a parte que a lei reserva aos herdeiros necessários e calcula o imposto com antecedência. Bem feito, ele tende a tornar a sucessão mais rápida, menos custosa e com menos espaço para conflitos.
Sem planejamento, o inventário pode consumir uma parte relevante do patrimônio da família em impostos, custas e despesas, e esse custo cresce quando os herdeiros não chegam a um acordo: o processo se prolonga e as despesas se multiplicam. Muitos desses conflitos podem ser evitados. Em nosso escritório, acompanhamos esse cenário há quase três décadas, em Porto Alegre.
Este artigo traz um roteiro de 7 passos para organizar a transferência do seu patrimônio antes que a urgência force decisões precipitadas. Ao final, você saberá quais instrumentos existem e quais profissionais acionar em cada etapa.
Passos 1 e 2: diagnóstico do patrimônio e da família
O que levantar antes de qualquer decisão
O ponto de partida é um mapa patrimonial completo. Para cada imóvel, levante a matrícula atualizada e a certidão de ônus reais. Para investimentos e previdência, identifique os beneficiários cadastrados em cada produto. Participações societárias, veículos, seguros de vida e dívidas também precisam entrar no levantamento, com estimativa de valor, titularidade e localização dos documentos.
Na mesma etapa, reúna os documentos familiares: certidões de nascimento e de casamento, pacto antenupcial e contratos de união estável. São eles que definem quem tem direito a quê. Um filho não reconhecido formalmente, uma união estável sem contrato ou um regime de bens mal documentado podem comprometer todo o planejamento.
Como o regime de bens e a legítima moldam o plano
A lei reserva metade do patrimônio aos herdeiros necessários (descendentes, ascendentes e cônjuge): é a legítima. A outra metade, a parte disponível, pode ser destinada livremente por testamento ou doação. Entender essa divisão é fundamental antes de escolher qualquer instrumento.
O regime de bens também altera o tamanho real da herança. Na comunhão parcial, por exemplo, metade dos bens adquiridos durante o casamento já pertence ao cônjuge sobrevivente, por meação, e só a outra metade entra na herança. Na separação convencional de bens, em regra, não há meação.
Passos 3 e 4: objetivos da família e impacto do imposto
Por que os objetivos precisam vir antes dos instrumentos
Antes de escolher qualquer instrumento, responda a algumas perguntas: quem depende financeiramente do titular? Há herdeiros menores ou com necessidades especiais? A empresa familiar deve continuar operando após o falecimento? Existe a intenção de beneficiar mais um herdeiro, dentro da parte disponível?
Essas respostas determinam qual combinação de instrumentos faz sentido para a sua família. Imagine um casal com filhos adultos e uma empresa em operação: preservar a continuidade do negócio, o que se chama de planejamento sucessório empresarial, pode apontar para uma holding familiar, enquanto um testamento bem redigido organiza a parte disponível do patrimônio pessoal. Constituir uma holding sem essa clareza, por outro lado, pode gerar custos que superam o benefício, especialmente para patrimônios menores.
ITCMD no RS: alíquotas e isenção em 2026
O ITCMD é o imposto estadual sobre a transmissão de herança e doações, e suas alíquotas variam entre os estados. No Rio Grande do Sul, onde se chama ITCD, a herança é isenta para quinhões de até 2.000 UPF-RS (R$ 56.652,80 em 2026), e a alíquota sobe por faixas até 6%. Nas doações, a alíquota é de 3% ou 4%, conforme o valor (Lei estadual nº 8.821/1989). Em outros estados, como a Bahia, a alíquota da herança já chega a 8%, o teto nacional.
Com a reforma tributária, o imposto passou a ser obrigatoriamente progressivo em todo o país, e vários estados vêm ajustando faixas e isenções, o que pode alterar o resultado de um plano já existente. Um bom planejamento patrimonial e sucessório considera essas variações desde o início. Projetar o imposto antes de agir permite comparar o custo de planejar com o custo de não planejar.
Passo 5: os instrumentos certos para cada situação
Testamento e doação em vida com reserva de usufruto
O testamento permite organizar a destinação da parte disponível sem abrir mão da propriedade dos bens em vida. Ele pode ser alterado ou revogado a qualquer momento, o que dá flexibilidade ao planejamento. Por si só, porém, o testamento não elimina o inventário: ele o organiza, pode simplificá-lo e reduz disputas sobre a vontade do titular.
A doação em vida com reserva de usufruto vai além: o doador transfere a nua-propriedade ao herdeiro, mas mantém o direito de usar o bem e de receber seus frutos, como aluguéis, enquanto viver. Cláusulas de proteção podem ser incluídas na escritura, como incomunicabilidade, inalienabilidade, impenhorabilidade e reversão. Atenção: a doação é, em regra, irrevogável e o ITCMD é pago já na escritura, o que deve ser calculado com precisão antes da assinatura.
Holding familiar e previdência privada
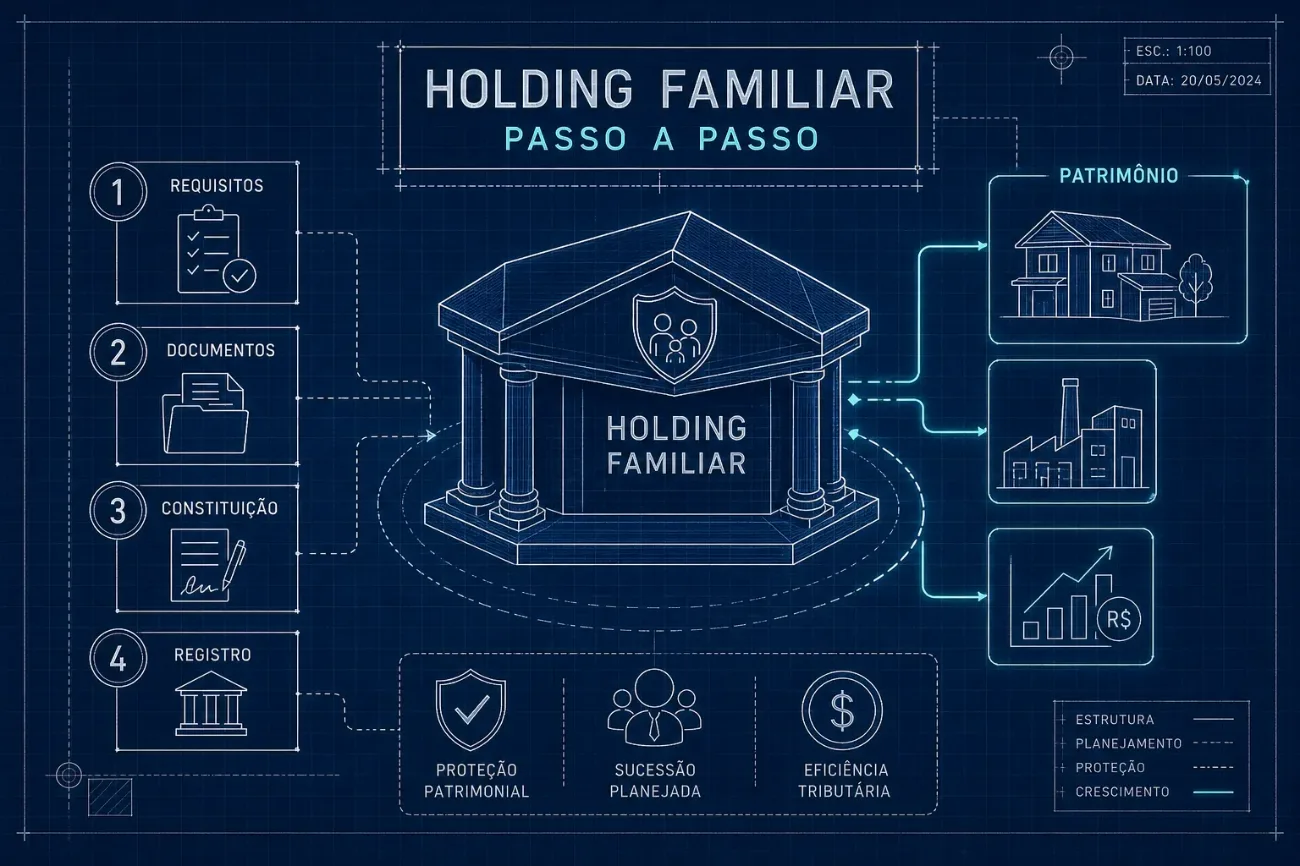
A holding familiar é uma pessoa jurídica que centraliza a administração de imóveis e participações em empresas. As quotas podem ser doadas gradualmente aos herdeiros, com cláusulas de proteção e regras de governança definidas no contrato social. Ela faz sentido principalmente para patrimônios relevantes, com vários imóveis ou empresas. Para patrimônios menores, os custos de constituição e de manutenção podem superar os benefícios. O passo a passo está no artigo holding familiar: como fazer, vantagens e desvantagens.
A previdência privada, nos formatos PGBL e VGBL, funciona como reserva de recursos para as despesas imediatas após o falecimento, com beneficiários que podem ser alterados em vida. Além disso, o STF decidiu, no Tema 1.214, que não incide ITCMD sobre os valores de PGBL e VGBL repassados aos beneficiários quando o titular falece. Um cuidado essencial: concentrar valores desproporcionais em previdência com a intenção de excluir herdeiros necessários pode ser questionado na Justiça. A previdência complementa o plano, mas não substitui o planejamento dos demais bens.
Passo 6: formalização, registro e o papel do inventário em cartório
Quando a escritura em cartório resolve
Como regra, o inventário extrajudicial é possível quando todos os herdeiros são maiores e capazes, estão de acordo com a partilha e contam com a assistência de advogado. Em muitos estados, o ITCMD deve ser recolhido antes da lavratura da escritura; a exigência deve ser confirmada com a Fazenda estadual ou com o cartório, porque a prática varia de um estado para outro. O passo a passo do inventário extrajudicial detalha documentos e etapas.
Com a documentação organizada, os casos mais simples em cartório podem ser concluídos em algumas semanas, embora o prazo varie conforme o cartório e as exigências fiscais de cada estado. O testamento, a doação e a holding também exigem escritura pública e, no caso de imóveis, registro no Cartório de Registro de Imóveis para que a transferência produza efeitos perante terceiros.
Situações que exigem a via judicial
O inventário judicial se torna necessário quando há conflito entre herdeiros, falta de consenso sobre qualquer ponto da partilha ou bens com restrições de transferência. A presença de herdeiro menor ou incapaz não obriga, por si só, à via judicial: desde a Resolução CNJ nº 571/2024, o inventário em cartório é possível nesses casos, desde que o quinhão do menor seja atribuído em fração ideal de cada bem e haja manifestação favorável do Ministério Público.
O inventário judicial com disputa entre herdeiros pode levar anos e consumir uma parte significativa do patrimônio. Planejar antes transforma uma decisão de urgência em um processo conduzido com calma, técnica e controle sobre os custos.
Passo 7: governança, comunicação e revisão do plano
Preparar os sucessores é parte do planejamento
Documentar responsabilidades, definir quem administra empresas ou imóveis e comunicar as decisões aos herdeiros reduzem conflitos futuros, mesmo depois de todos os instrumentos formalizados. Famílias com holding devem estabelecer, no próprio contrato social, as regras de voto, de distribuição de lucros e de saída de sócios. Sem esse nível de detalhe, decisões rotineiras de gestão viram disputas jurídicas.
Quando atualizar o plano
Alguns eventos tornam o plano desatualizado quase imediatamente: casamento, divórcio, nascimento, falecimento de herdeiro, compra ou venda de bens relevantes, abertura ou encerramento de empresa e mudanças na legislação tributária.
Como orientação geral, revise o plano a cada dois ou três anos, ou logo após qualquer evento familiar ou patrimonial relevante. O intervalo ideal depende da complexidade do patrimônio e das mudanças na lei. Um plano revisado com regularidade continua protegendo a família ao longo do tempo.
Os 7 passos, em resumo
O planejamento sucessório não é uma medida exclusiva para grandes fortunas. É a forma mais direta de evitar que a transferência do patrimônio consuma o que levou uma vida para construir. O roteiro percorre sete etapas:
- Diagnóstico do patrimônio
- Diagnóstico da família
- Definição de objetivos
- Projeção fiscal
- Escolha dos instrumentos adequados
- Formalização e registro
- Governança entre os sucessores e revisão periódica
Cada passo exige decisões técnicas que dependem do regime de bens, da composição da família, da localização dos bens e da legislação estadual aplicável. Tomar essas decisões com antecedência, e não às pressas depois de um falecimento, é o que diferencia uma sucessão tranquila de uma disputa desgastante.