A holding familiar é uma sociedade, normalmente uma limitada, criada para concentrar e administrar os bens de uma família, como imóveis e participações em empresas. Bem estruturada, ela organiza a gestão do patrimônio, facilita a sucessão e define regras entre os herdeiros ainda em vida. Quando reúne principalmente imóveis, costuma ser chamada de holding patrimonial.
Pense numa família que acumulou, ao longo de décadas, três imóveis, participações em duas empresas e alguns investimentos. Se um dos pais falece sem planejamento, os filhos enfrentam um inventário que abrange todos esses bens de uma vez: precisam negociar entre si quem administra as empresas, regularizar cada imóvel separadamente e arcar com tributos que poderiam ter sido organizados com antecedência. É para evitar esse cenário que a holding familiar existe.
Ela não serve para deixar de pagar impostos, nem resolve tudo sozinha. Em nosso escritório, em Porto Alegre, o primeiro passo com cada família é sempre o mesmo: entender se a estrutura faz sentido para aquele patrimônio, antes de qualquer decisão. A seguir, você vai ver o que é a holding, os tipos, as vantagens e desvantagens, como fazer, os documentos necessários e as cláusulas que evitam conflitos.
O que é uma holding familiar e para quem ela faz sentido
Uma holding familiar não é um tipo societário específico previsto na legislação brasileira. Na prática, é uma sociedade, normalmente uma limitada, criada por membros de uma família para concentrar e administrar patrimônio, participações empresariais ou imóveis. O objetivo central é organizar a gestão, facilitar a sucessão e estabelecer regras claras antes que o imprevisto aconteça.
Três perfis de família tendem a se beneficiar mais dessa estrutura:
- Famílias com patrimônio imobiliário relevante e receitas recorrentes de aluguel, que enfrentam dificuldade em administrar muitos bens de forma dispersa.
- Famílias empresárias com participações em duas ou mais sociedades, que precisam centralizar o controle e preservar a continuidade dos negócios entre gerações.
- Famílias com muitos herdeiros ou histórico de conflitos na partilha de bens, que precisam de regras formais antes de chegar ao inventário.
A estrutura não compensa para todo patrimônio. Bens de valor reduzido, sem renda recorrente e sem necessidade sucessória relevante provavelmente não justificam os custos e a burocracia permanente. A holding não elimina o inventário e não garante isenção de impostos por si só: cada situação exige análise específica antes de qualquer decisão.
Tipos de holding: pura, mista e patrimonial
A forma mais direta de entender as diferenças é pensar no que cada tipo faz no dia a dia. A holding pura controla empresas sem exercer atividade operacional própria: a família cria uma sociedade para ser titular das quotas das empresas do grupo, centralizando o controle sem colocar a holding na operação. A holding mista, além de controlar outras sociedades, também exerce atividade própria, como a locação ou a administração de imóveis. Já a holding patrimonial concentra e administra os bens da família, especialmente imóveis, o que facilita as regras de administração, a distribuição de rendimentos e a transferência planejada de quotas aos herdeiros.
Uma mesma holding pode combinar características de mais de um modelo, mas o contrato social precisa refletir isso com precisão. A escolha do tipo influencia diretamente a tributação, a operação e a exposição a riscos. Por isso, ela deve partir do objetivo principal da família e ser validada por advogado e contador trabalhando em conjunto.
Vantagens e desvantagens da holding familiar
Entre as vantagens práticas mais relevantes estão o planejamento sucessório com transferência gradual de quotas, a continuidade da administração pelo fundador por meio do usufruto, as regras societárias que reduzem conflitos entre herdeiros e a centralização da gestão de bens antes dispersos. Em situações específicas, pode haver economia na tributação dos aluguéis em comparação com a tabela progressiva do Imposto de Renda da pessoa física. Essa comparação, porém, precisa considerar IRPJ, CSLL, PIS, Cofins, os custos de contabilidade e as mudanças da reforma tributária, que também alcançam a tributação dos aluguéis a partir de 2026.
As desvantagens precisam ficar igualmente claras. Não existe blindagem patrimonial absoluta: credores podem alcançar bens da holding em casos de fraude, confusão patrimonial ou abuso da personalidade jurídica, situações em que o Código Civil (art. 50) admite a desconsideração. A legítima dos herdeiros necessários deve ser respeitada integralmente, e a transferência de bens pode gerar ITBI, ITCMD e ganho de capital, conforme a estrutura adotada.
No Rio Grande do Sul, a doação de quotas aos herdeiros está sujeita ao ITCD, com alíquota de 3% ou 4% conforme o valor doado (Lei estadual nº 8.821/1989). Com a reforma tributária (Emenda Constitucional nº 132/2023 e Lei Complementar nº 227/2026), o ITCMD passou a ser obrigatoriamente progressivo em todo o país, e a lei complementar prevê o cálculo pelo valor de mercado dos bens, o que torna a análise antecipada ainda mais importante. Estruturas criadas com o único objetivo de não pagar impostos enfrentam riscos jurídicos sérios e podem ser questionadas pela Receita Federal e pelo Fisco estadual.
Holding familiar: como fazer, passo a passo
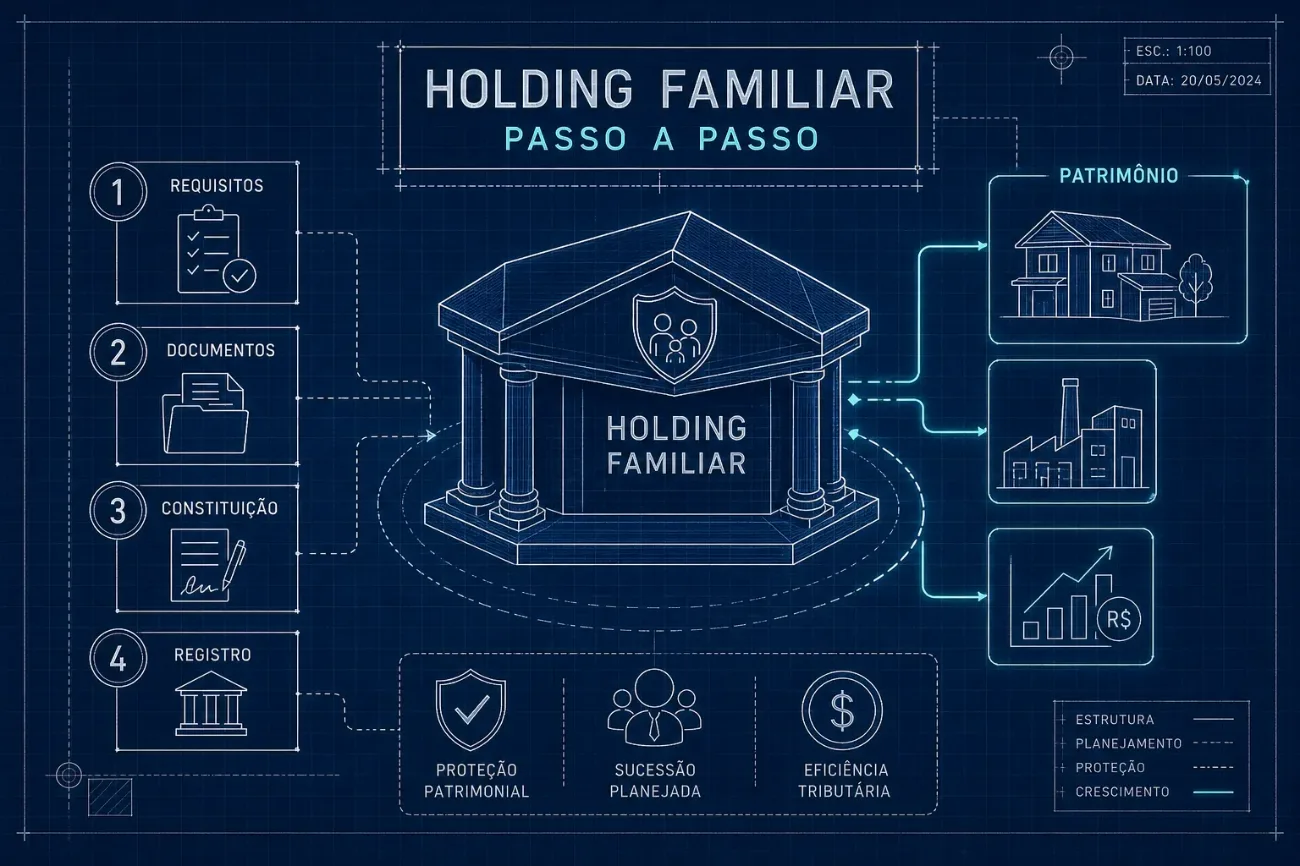
O processo começa com um diagnóstico patrimonial e familiar completo: listar todos os bens, identificar proprietários, herdeiros e dívidas, verificar os regimes de casamento e definir o objetivo principal da estrutura. Sem esse mapeamento, qualquer passo seguinte fica comprometido. Em seguida, escolhe-se o tipo societário, em geral a sociedade limitada, pela simplicidade, e o regime tributário mais adequado ao perfil da família.
A etapa seguinte é a elaboração do contrato social, o documento central da holding. Ele deve disciplinar o objeto social, a administração, as regras de votação, a distribuição de lucros, a entrada e a saída de sócios, as restrições à transferência de quotas e as regras de sucessão e usufruto. Depois do registro na Junta Comercial, da obtenção do CNPJ e das inscrições municipais, vem a integralização dos bens. No caso de imóveis, o registro na Junta Comercial não substitui o registro no Cartório de Registro de Imóveis: a transferência só se completa com esse segundo registro, que é etapa separada e obrigatória.
Documentos dos sócios e da empresa
Os documentos iniciais se dividem entre os sócios e a própria sociedade:
- Dos sócios: RG, CPF, comprovante de residência, certidão de casamento, pacto antenupcial (se houver) e declaração de Imposto de Renda.
- Da empresa: consulta de viabilidade aprovada, contrato social com visto de advogado e comprovante de endereço da sede.
Documentos dos imóveis e das participações societárias
Para cada imóvel a ser integralizado, são necessários: certidão atualizada da matrícula, escritura ou título de aquisição, carnê de IPTU, certidão de débitos municipais e certidões relativas a ônus. Para integralizar participações societárias, são necessários o contrato social ou estatuto da empresa investida, o balanço patrimonial e a certidão da Junta Comercial.
Quanto ao ITBI, o STF decidiu, no Tema 1.348, em julgamento encerrado em outubro de 2026, que a integralização de imóveis ao capital social é imune ao imposto mesmo quando a empresa tem atividade preponderantemente imobiliária, ressalvados os casos de simulação ou fraude (notícia oficial do STF). A imunidade alcança apenas o valor efetivamente destinado ao capital social; sobre o que exceder esse valor, o imposto incide.
Custos de constituição e de manutenção
Os custos variam conforme a complexidade do patrimônio. O maior custo costuma estar na transferência dos imóveis, e não na abertura da empresa: impostos, emolumentos de cartório e registro. Depois de constituída, a holding tem custos permanentes de contabilidade, com a escrituração e as declarações obrigatórias, como ECD e ECF, que devem constar expressamente da proposta do contador.
Por isso, a holding só compensa quando o benefício gerado supera o custo de mantê-la. Uma simulação comparativa, feita caso a caso, é indispensável antes da decisão.
Governança, acordo de sócios e o papel do advogado
O contrato social e o acordo de sócios são os documentos que definem se a holding funciona como ferramenta de organização ou se transforma em fonte de conflito familiar. Algumas cláusulas são especialmente relevantes: quórum qualificado para decisões estratégicas, como venda de bens e endividamento expressivo; critérios objetivos para nomeação e destituição de administradores; política de distribuição de resultados; e direito de preferência na venda de quotas, com prazo e fórmula de preço definidos previamente. A apuração de haveres por avaliação independente, em caso de saída ou falecimento de sócio, também deve estar prevista, assim como um procedimento escalonado de solução de conflitos: negociação, mediação e, se necessário, arbitragem.
O papel dos cônjuges e companheiros precisa ser igualmente disciplinado, coordenando o acordo com o regime de bens e com o testamento de cada sócio. Sem essa coordenação, cláusulas do contrato social podem entrar em conflito com disposições testamentárias ou com o regime de bens, criando exatamente o tipo de litígio que a holding pretendia evitar.
A Dra. Letícia presta esse acompanhamento completo: consultoria inicial, elaboração do contrato social e do acordo de sócios, acompanhamento em cartório e suporte contínuo em planejamento sucessório para as famílias.
Quando a holding familiar vale a pena
A holding familiar é, antes de tudo, um instrumento jurídico de organização e governança do patrimônio, com potencial de economia tributária em situações específicas. Ela exige formalidade permanente: contabilidade em dia, atas de reunião, contas bancárias separadas e documentação coerente. Não é adequada para todo patrimônio e não resolve, sozinha, todos os desafios de uma família.
Se você se identificou com algum dos perfis descritos aqui, o próximo passo é buscar a orientação conjunta de um advogado de família e sucessões e de um contador, trabalhando juntos desde o diagnóstico. A maior complexidade está nos tributos, na redação das regras sucessórias e na integralização dos bens, não na obtenção do CNPJ. Para comparar a holding com os outros instrumentos, como testamento, doação em vida e previdência privada, veja os 7 passos do planejamento sucessório.